El hidrógeno blanco (natural o geológico) representa un recurso químico primario generado por procesos subsuperficiales continuos, principalmente la serpentinización de rocas ultramáficas y la radiólisis del agua. Frente a la electrólisis de agua para generación de hidrógeno verde, cuyo coste estancado se sitúa entre 4,5 y 6,5€/kg debido al impacto del CAPEX de los electrólizadores y el precio del MWh eléctrico en el MIBEL, el hidrógeno blanco presenta costes de producción teóricos proyectados por debajo de 1,0 €/kg.
El reto para la ingeniería no reside en la conversión energética. Más bien, se encuentra en la caracterización de reservorios, la tasa de flujo por pozo, la pureza del gas extraído y la adecuación de la infraestructura de transporte actual en la Península Ibérica. La combinación de baja huella de carbono y alto rendimiento económico obliga a evaluar este recurso bajo métricas estrictas de exploración hidrocarburífera y regulación minera española.
Análisis técnico y operativo de la extracción de hidrógeno blanco
Muestra de Dinámica de Formación y Parámetros Operativos
El hidrógeno natural se produce masivamente mediante la reacción de serpentinización, donde el agua subterránea reacciona con silicatos ricos en hierro como el olivino a temperaturas entre 200ºC y 350ºC:
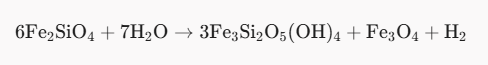
Marco regulatorio en España
En España, la prospección de hidrógeno geológico enfrenta un vacío normativo directo. Esto se debe a un limbo juridico entre la Ley de Minas y la Ley de hidrocarburos.
Ley 22/1973, de 21 de julio, de Minas: Clasifica los recursos de la sección C (yacimientos no metálicos e hidrocarburos). Sin embargo, la naturaleza renovable de algunos flujos continuos de hidrógeno colisiona con el concepto clásico de yacimiento agotable.
Ley 34/1998, del Sector de Hidrocarburos: Regula los permisos de investigación y concesiones de explotación para gases inflamables subsuperficiales. La modificación introducida por la Ley 7/2021 de Cambio Climático y Transición Energética prohibió los nuevos permisos de exploración y extracción de hidrocarburos en territorio nacional. De esta forma, han creando una incertidumbre técnica sobre si el hidrógeno (al no ser un hidrocarburo ni contener carbono) queda excluido de dicha prohibición o bloqueado por falta de tipificación específica.
Un caso real de aplicación de extracción de hidrógeno geológico en España
El Proyecto Monzón-1 es un caso real de actualidad que está ubicado en Aragón (España). Se trata del caso más representativo de exploración de hidrógeno natural en la Península Ibérica es el proyecto impulsado por Helios Aragon en la cuenca del Ebro (Huesca).
La geología del emplazamiento son areniscas del Triásico (Facies Buntsandstein) selladas por anhidritas y margas de Keuper a una profundidad estimada entre 2.000 y 4.000 metros.
Los registros históricos de pozos perforados en la década de 1960 identificaron bolsas de gas con concentraciones de hidrógeno del 70% al 80% en volumen a presiones superiores a 150 bar.
El proyecto contemplaba una inversión de CAPEX superior a los 12 M€ para la perforación del pozo de valoración Monzón-1. Sin embargo, el desarrollo comercial del activo se mantiene paralizado técnicamente. El motivo es que está pendiente de una aclaración explícita por parte del Ministerio para la Transición Ecológica (MITECO) sobre el encaje legal del hidrógeno geológico dentro de los títulos mineros en territorio español.

La revolución invisible: hidrógeno blanco
Bajo la superficie de la corteza terrestre, un tesoro molecular hasta ahora ignorado podría ser la pieza definitiva para resolver el rompecabezas de los biocombustibles. Mientras que la industria y la política han centrado sus esfuerzos y subsidios en el hidrógeno verde, el descubrimiento de vastas reservas de hidrógeno geológico, o «blanco», promete una fuente de energía primaria limpia, inagotable y significativamente más barata. Esta revelación no sólo cuestiona los cimientos de la estrategia energética de la Unión Europea, sino que abre una ventana de oportunidad técnica para transformar radicalmente la eficiencia de los sistemas de almacenamiento y transporte de energía en el continente.
La sinergia entre hidrógeno blanco y energía para una Europa limpia
La transición energética europea se ha cimentado tradicionalmente en el hidrógeno verde. Sin embargo, el análisis técnico detallado por Jørgensen y Ma sugiere que el paradigma está cambiando. El hidrógeno blanco es aquel que se genera de forma natural en el interior de la Tierra mediante procesos químicos como la serpentinización o la radiólisis del agua. A diferencia del verde, que requiere una enorme cantidad de energía eléctrica renovable para su producción, el hidrógeno geológico ya está «fabricado» por la naturaleza. El coste estimado de extracción del hidrógeno blanco podría situarse por debajo de un euro por kilogramo. Esto hace drásticamente más competitivo que los cinco o seis euros que cuesta actualmente el kilogramo de la variante producida por electrólisis. Esta diferencia de costes es fundamental para que la industria pesada y el transporte de larga distancia puedan abandonar los combustibles fósiles sin comprometer su viabilidad económica.
La clave de este recurso no reside únicamente en su abundancia, sino en su bajísima huella de carbono. Los estudios geológicos recientes han identificado depósitos masivos en regiones como Francia, Albania y Mali, lo que ha despertado un interés frenético en el sector minero y energético. La integración de este recurso en la red existente requiere una infraestructura que ya se está planificando, pero su verdadera ventaja es la independencia que otorga: Europa podría pasar de depender de la importación de derivados energéticos a extraer su propio combustible del subsuelo. Así, se reduce la vulnerabilidad geopolítica en un contexto de mercados globales inestables.
Nuevas rutas tras la revisión de políticas
La actual hoja de ruta de la Unión Europea para el hidrógeno ha sido calificada por los expertos como excesivamente rígida al centrarse casi exclusivamente en la producción electrolítica. Hay una necesidad de una reevaluación de estas políticas para incluir la exploración y explotación de los yacimientos naturales. Actualmente, la normativa europea favorece los proyectos de «Power-to-X». Aquí, el excedente de energía renovable se convierte en hidrógeno, pero no contempla adecuadamente los incentivos para la perforación geológica en busca de gases naturales no fósiles. Ajustar el marco regulatorio no es sólo una cuestión burocrática; es una medida estratégica para no quedar rezagados frente a potencias. Un ejemplo real lo encontramos en Estados Unidos o Australia, que ya están adaptando sus legislaciones mineras para capturar este mercado emergente.
Una propuesta podría ser que los subsidios y el apoyo institucional sean tecnológicamente neutros. Esto significa que, si el objetivo es la descarbonización, la procedencia del hidrógeno —ya sea de un electrolizador o de un pozo a mil metros de profundidad— debería ser secundaria a su intensidad de carbono. Al abrir el abanico a la prospección geológica, se fomenta una competencia sana que puede acelerar la madurez tecnológica de todo el ecosistema de gases renovables. La cartografía del subsuelo europeo es aún incompleta. La inversión en geociencias se perfila como la próxima gran frontera para los capitales que buscan rentabilidad y sostenibilidad real a largo plazo.
El impacto de hidrógeno blanco en la tecnología Power-to-X
El concepto «Power-to-X» (PtX) se refiere a la conversión de electricidad en portadores de energía líquida o gaseosa. Tradicionalmente, este proceso se ve limitado por las pérdidas de eficiencia en la conversión eléctrica. Aquí es donde el hidrógeno natural altera el cálculo: al disponer de una fuente primaria de hidrógeno de bajo coste, las tecnologías PtX pueden centrarse en la síntesis de combustibles neutros en carbono (como el e-metanol o el amoníaco verde) sin la carga financiera inicial de la electrólisis a gran escala. Esto permitiría estabilizar la red eléctrica nacional, utilizando el hidrógeno blanco como un «amortiguador» energético que facilita el almacenamiento masivo y el transporte intermodal sin las limitaciones de las baterías químicas convencionales.
Además, el aprovechamiento del hidrógeno geológico impulsa la innovación en materiales y sensores. La detección de fugas, la integridad de los gasoductos y el desarrollo de pilas de combustible de alta eficiencia son áreas que se benefician directamente de un flujo constante y económico de este gas. El análisis destaca que la infraestructura diseñada para el hidrógeno verde es perfectamente compatible con el hidrógeno blanco, lo que significa que no hay un riesgo de activos varados. Al contrario, el hidrógeno natural actúa como un catalizador que acelera el despliegue de las tecnologías de consumo final, creando un mercado robusto antes de lo previsto por los analistas más optimistas del sector energético.